En lugar de revisar cada informe COT y recalcular sus extremos a mano, programa un proceso que lea los datos actualizados, compare el posicionamiento con su historial y registre una alerta cuando cruce tu umbral. Econic es para traders experimentados que buscan una segunda opinión macro y de posicionamiento.
- La alerta de posicionamiento COT identifica extremos históricos; no confirma un giro del precio.
- Separa fecha del informe, publicación y procesamiento para evitar alertas sobre datos antiguos.
- Compara siempre el mismo contrato, categoría de participantes y tipo de informe.
- Econic aporta contexto macro y de posicionamiento; este flujo no presupone una integración nativa.
Por qué importa
Un extremo de posicionamiento no es una orden de entrada. Es una condición que merece revisión: concentración, exposición direccional y relación con el régimen macro. Automatizar esa revisión evita confundir una lectura elevada con un extremo calculado sobre una muestra comparable.
El problema no termina en el percentil. Si mezclas categorías, cambias de contrato o procesas dos veces el mismo informe, la alerta pierde significado. La identidad del dato importa tanto como el umbral.
La CFTC distingue varios formatos de Commitments of Traders. Sus informes semanales generalmente reflejan posiciones del martes y se publican el viernes, con excepciones de calendario. Fuente: documentación de Commitments of Traders de la CFTC; para programar el flujo en 2026, utiliza su calendario oficial de publicaciones.
Econic ofrece análisis macro, fundamental, de sentimiento y de posicionamiento sobre FX, acciones, índices y cripto. Aquí ocupa la capa de segunda opinión, no la de ejecución ni la de transporte de datos.
Antes de empezar
- Fuente y acceso: necesitas una entrada COT que se actualice automáticamente y conserve el histórico. Utiliza datos de la CFTC o un proveedor cuya transformación puedas auditar. El proceso siguiente empieza después de esa ingesta.
- Entorno: necesitas Python 3, permisos de escritura y un programador de tareas. El ejemplo usa únicamente la biblioteca estándar y guarda resultados en archivos locales.
- El detalle que rompe el montaje: fija contrato, categoría y formato del informe antes de unir series. No mezcles Legacy, Disaggregated y Traders in Financial Futures como si sus categorías fueran equivalentes.
Este procedimiento no depende de botones ni ajustes internos de Econic. Los nombres de archivos y campos siguientes pertenecen al flujo que vas a crear; no describen una función nativa de la plataforma.
Entrada de datos
Contrato de entrada
- Prepara un archivo llamado cot_normalizado.csv con las columnas
report_date,market,category,long,shortyopen_interest. - Escribe
report_datecomo fecha ISO, por ejemplo con el formatoAAAA-MM-DD. Conserva la fecha de publicación y la de descarga en el registro de ingesta, aunque este cálculo no las utilice. - Guarda una fila por fecha, mercado y categoría. Usa cantidades de contratos, no porcentajes ya calculados.
- Mantén el mismo identificador de contrato a lo largo del histórico. No uses un nombre informal que agrupe vencimientos o mercados distintos sin una regla documentada.
- Haz que la ingesta sustituya el archivo terminado de forma atómica. El proceso de cálculo no debe leer una descarga a medio escribir.
Resultado esperado: cada serie contiene observaciones semanales comparables y una sola fila por fecha. Si tu fuente no proporciona interés abierto, no rellenes ese campo con una estimación: adapta la métrica o cambia de entrada.
Una descarga manual sirve para probar el cálculo, no para completar la automatización. Antes de activar el programador en 2026, verifica que tu proveedor o proceso de ingesta actualiza realmente el archivo sin intervención.
Métrica y referencia
El ejemplo calcula neto = long − short y después neto_relativo = neto / open_interest. Esto expresa la posición neta de la categoría respecto al interés abierto del contrato. No equivale al porcentaje de participantes alcistas.
Para esta configuración, utiliza 156 observaciones semanales anteriores como referencia. Es una decisión de diseño, no un estándar de la CFTC ni una ventana validada para todos los mercados. El dato actual queda fuera de la muestra de comparación.
El percentil empírico es la proporción de observaciones anteriores menores o iguales que el valor actual, multiplicada por 100. Los empates cuentan como menores o iguales. Documentar esa convención evita discrepancias con otro cálculo.
Regla de extremos
- Define 156 semanas de referencia en
WINDOW. - Define percentil 95 como límite superior en
HIGHy percentil 5 como límite inferior enLOW. - Clasifica el dato como
extremo_superior,extremo_inferioronormal. - No calcules una alerta si faltan observaciones suficientes. Tampoco aceptes interés abierto igual a cero.
- Guarda la configuración con el resultado para distinguir un cambio de datos de un cambio de regla.
Resultado esperado: una clasificación reproducible, con fecha, mercado, categoría, métrica, percentil y parámetros. Los umbrales son ejemplos configurables; no representan probabilidades de reversión ni resultados de trading.
Qué estás midiendo
| Enfoque | Mejor para | Ventaja | Limitación |
|---|---|---|---|
| Posición neta en contratos | Revisar exposición absoluta de una categoría | Conserva la magnitud original | No ajusta por cambios en el interés abierto |
| Posición neta dividida por interés abierto | Comparar exposición relativa dentro del mismo contrato | Introduce una referencia de tamaño del mercado | El denominador también cambia y exige revisión |
El procedimiento utiliza el segundo enfoque. Mantén visible la posición neta original: un percentil extremo de la ratio también puede estar relacionado con un cambio del denominador. No atribuyas todo el movimiento a nuevas posiciones direccionales.
Cálculo y registro
Proceso reproducible
- Crea cot_alertas.py en el mismo directorio que el archivo de entrada.
- Copia el código siguiente. Sus campos y constantes son los definidos en esta guía.
- Ejecuta python3 cot_alertas.py desde ese directorio.
- Revisa los archivos de estado_cot y la salida de consola antes de programarlo.
import csv
import hashlib
import json
from collections import defaultdict
from datetime import date
from pathlib import Path

WINDOW, LOW, HIGH = 156, 5, 95
folder = Path("estado_cot")
folder.mkdir(exist_ok=True)
groups = defaultdict(list)
seen = set()

with open("cot_normalizado.csv", newline="", encoding="utf-8") as f:
    for row in csv.DictReader(f):
        d = date.fromisoformat(row["report_date"]).isoformat()
        market, category = row["market"].strip(), row["category"].strip()
        if not market or not category:
            raise ValueError("Mercado o categoría vacíos")
        identity = (market, category, d)
        if identity in seen:
            raise ValueError("Observación duplicada")
        seen.add(identity)
        long = int(row["long"])
        short = int(row["short"])
        oi = int(row["open_interest"])
        if min(long, short) < 0 or oi <= 0:
            raise ValueError("Cantidades no válidas")
        groups[(market, category)].append((d, long, short, oi))

for (market, category), rows in groups.items():
    rows.sort()
    if len(rows) < WINDOW + 1:
        raise ValueError("Histórico insuficiente: " + market + " / " + category)

for (market, category), rows in groups.items():
    sample = rows[-(WINDOW + 1):]
    d, long, short, oi = sample[-1]
    current = (long - short) / oi
    reference = [(l - s) / o for _, l, s, o in sample[:-1]]
    percentile = 100 * sum(x <= current for x in reference) / WINDOW
    status = ("extremo_superior" if percentile >= HIGH else
              "extremo_inferior" if percentile <= LOW else "normal")
    payload = json.dumps([sample, WINDOW, LOW, HIGH], ensure_ascii=False)
    fingerprint = hashlib.sha256(payload.encode()).hexdigest()
    key = hashlib.sha256(json.dumps([market, category]).encode()).hexdigest()
    path = folder / (key + ".json")
    previous = json.loads(path.read_text()) if path.exists() else None
    if previous and previous["report_date"] > d:
        raise ValueError("La entrada retrocede respecto al estado guardado")
    if previous and previous["fingerprint"] == fingerprint:
        continue
    result = dict(report_date=d, market=market, category=category,
                  net=long-short, open_interest=oi, net_relative=current,
                  percentile=percentile, status=status, window=WINDOW,
                  low=LOW, high=HIGH, fingerprint=fingerprint)
    temporary = path.with_suffix(".tmp")
    temporary.write_text(json.dumps(result, ensure_ascii=False), encoding="utf-8")
    temporary.replace(path)
    print(json.dumps(result, ensure_ascii=False))
Resultado esperado: cada serie tiene un archivo con su lectura más reciente. La consola emite un resultado únicamente cuando cambia la muestra o la configuración; repetir exactamente la misma entrada no genera otra línea.
La huella incluye el histórico utilizado. Una corrección de una observación anterior también obliga a recalcular. El estado normal se registra deliberadamente: permite detectar que una corrección ha eliminado un extremo previamente observado.
Programación y salida
- En un sistema con cron, abre crontab -e bajo el usuario que ejecutará el proceso.
- Añade una ejecución periódica usando rutas absolutas reales. La línea siguiente es una plantilla; sustituye la ruta del directorio y verifica la del intérprete.
- Separa la salida estructurada de los errores. No envíes excepciones como si fueran alertas de mercado.
- Configura tu receptor para leer cada resultado, seleccionar los estados extremos y conservar la fecha del informe.
0 * * * * cd /ruta/real/del/flujo && /usr/bin/python3 cot_alertas.py >> eventos_cot.jsonl 2>> errores_cot.log
La plantilla comprueba la entrada cada 1 hora. Esa frecuencia es una elección operativa, no la frecuencia de publicación del COT. El registro sigue siendo semanal aunque compruebes el archivo más a menudo.
Resultado esperado: los cambios quedan en eventos_cot.jsonl; los fallos, en errores_cot.log. El script registra eventos locales. Para correo, mensajería o un panel necesitas un receptor adicional configurado en tu entorno.
El receptor debe guardar su posición de lectura y evitar reenviar eventos ya consumidos. Incluye también una notificación operativa de fallo o de entrada desactualizada: silencio no significa necesariamente ausencia de extremos.
Variante: avisar solo al entrar en el extremo
Una alerta semanal responde a «¿sigue extremo?». Una alerta de transición responde a «¿acaba de entrar?». Son preguntas distintas.
Para la variante de transición, conserva el estado anterior antes de sustituir el archivo. Notifica cuando cambie de normal a un estado extremo, o cuando pase de un extremo al opuesto. Si permanece en la misma zona, registra el nuevo informe sin repetir el aviso de entrada.
| Política | Mejor para | Ventaja | Limitación |
|---|---|---|---|
| Aviso por informe extremo | Seguimiento semanal del posicionamiento | Mantiene visible la persistencia | Repite avisos mientras continúe el extremo |
| Aviso por transición | Revisar nuevas entradas en zonas extremas | Reduce repeticiones | Requiere conservar correctamente el estado anterior |
Recomendación: separa eventos de datos y notificaciones. El script produce los primeros. El receptor decide qué merece interrumpirte. Si una revisión devuelve el estado a normal, comunica la rectificación en lugar de dejar vigente el aviso anterior.
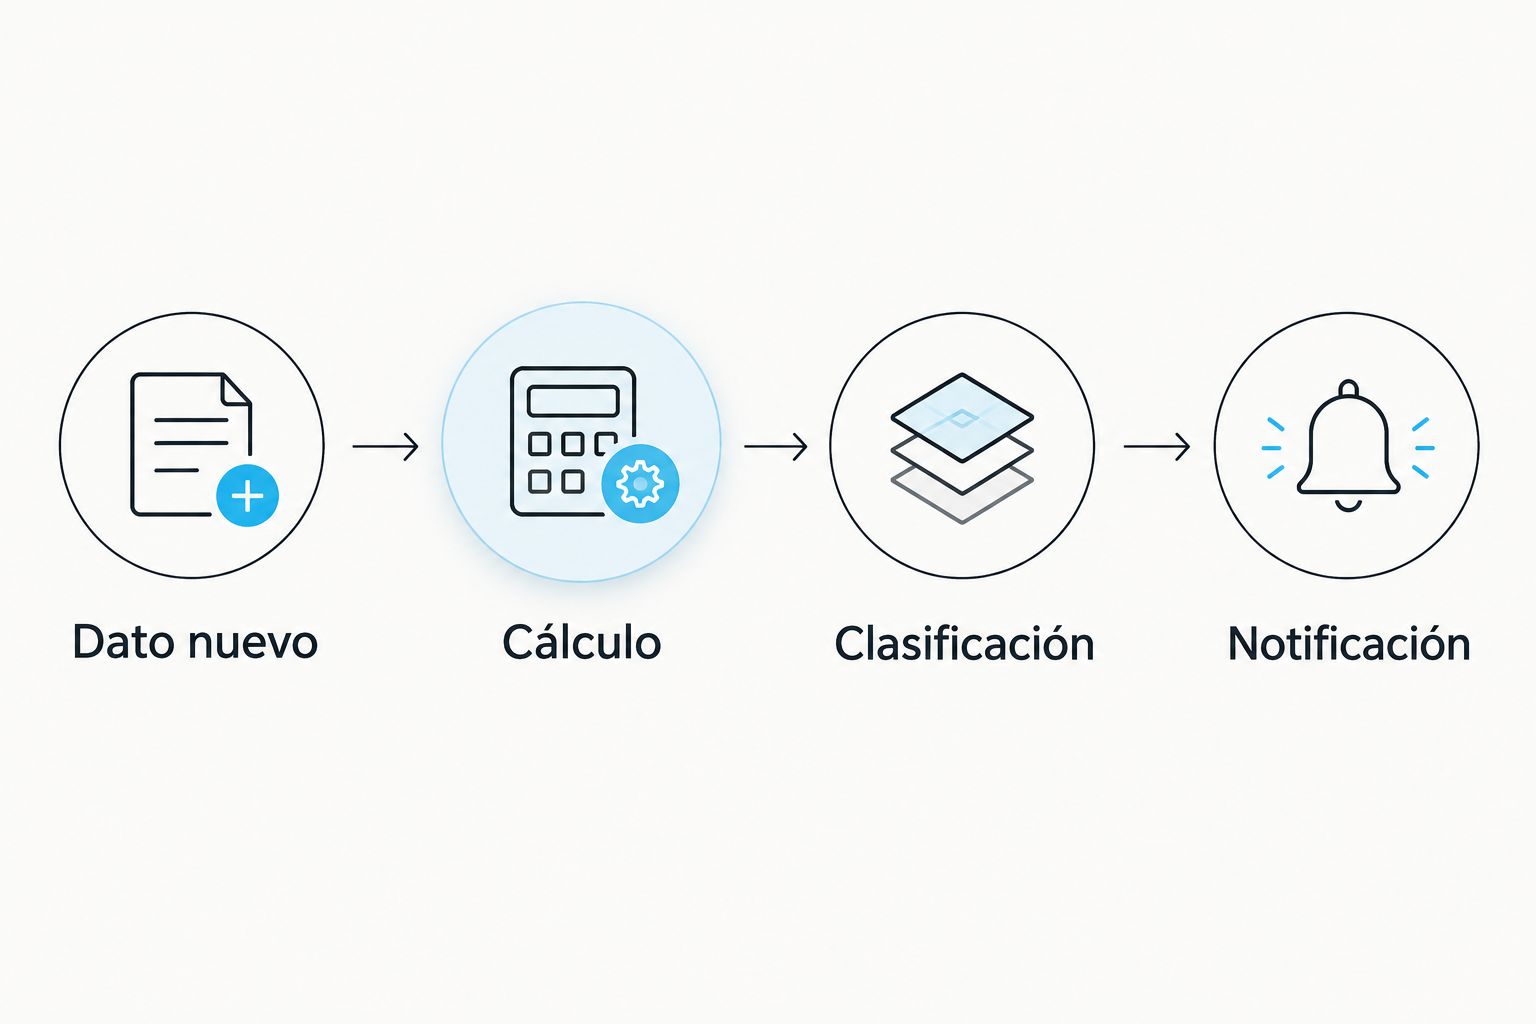
El ciclo de revisión en 2026 queda así: dato nuevo, cálculo, clasificación y notificación. No añadas ejecución de órdenes a ese circuito.
Problemas concretos y correcciones
- El proceso falla por duplicados. Comprueba la clave fecha, mercado y categoría. Si la fuente contiene varias versiones, resuelve la revisión durante la ingesta; no sumes filas ni elijas una al azar.
- Aparece histórico insuficiente. Descarga más observaciones comparables o define otra ventana explícita. No reduzcas la referencia automáticamente: cambiaría el significado del percentil.
- El extremo aparece por un salto del interés abierto. Revisa neto e interés abierto por separado. Comprueba contrato y formato antes de interpretar el cambio como concentración direccional.
- Se repite la misma notificación. Verifica que
estado_cotpersiste y que el receptor conserva su posición de lectura. No ejecutes simultáneamente varias instancias sobre el mismo directorio. - La última alerta parece reciente, pero el informe no lo es. Muestra siempre
report_date. Contrasta la entrada con el calendario de publicación y revisa el registro de ingesta; la hora de ejecución no actualiza el dato subyacente.
Personaliza el flujo sin convertirlo en señal
Añade contexto después de clasificar, no dentro de una puntuación opaca. Conserva columnas independientes para régimen macro, reacción del precio y explicación de la categoría analizada. Una discrepancia merece una pregunta, no una orden automática.
Econic aporta las capas macro, fundamental, de sentimiento y de posicionamiento. Su ventaja para este uso es ampliar el contexto de análisis; su límite aquí es claro: este procedimiento no acredita un conector COT, un sistema de avisos ni una integración con brokers.
Para evaluar tu configuración en 2026, conserva también las lecturas normales. Revisa qué información aportan los extremos frente al resto de observaciones y evita ajustar umbrales únicamente para explicar episodios ya conocidos.
FAQ
¿Cómo automatizo una alerta de posicionamiento COT?
Automatiza la ingesta, compara la posición con un histórico homogéneo y registra los cambios de clasificación. El ejemplo genera eventos locales; el envío por correo o mensajería requiere un receptor adicional.
¿Qué umbral identifica un extremo COT?
Esta configuración utiliza los percentiles 95 y 5 sobre 156 observaciones semanales anteriores. Son parámetros de diseño, no límites oficiales ni probabilidades de reversión.
¿Un extremo de posicionamiento anuncia un giro del mercado?
No: un extremo COT describe una posición relativa al historial, no el siguiente movimiento del precio. Contrástalo con régimen macro, evolución del interés abierto y reacción del mercado.
¿Puedo mezclar categorías de distintos informes COT?
No debes tratarlas como una misma serie sin demostrar su equivalencia. Mantén constantes el contrato, la categoría de participantes y el formato del informe.
¿Qué sucede cuando se corrige un dato anterior?
El script recalcula si cambia alguna observación de la muestra utilizada. El receptor debe comunicar la rectificación cuando el nuevo cálculo invalide una alerta anterior.
¿Econic ejecuta este flujo automáticamente?
Este procedimiento no establece una integración nativa de Econic con la entrada COT ni con las notificaciones. Utiliza la plataforma como segunda opinión de análisis, no como ejecución automática ni asesoramiento financiero regulado.
¿Tiene sentido comprobar el COT cada hora?
Comprobar cada hora sirve para detectar cambios del archivo, no para obtener nuevas posiciones intradía. La fecha del informe sigue determinando la antigüedad de la observación.
Un último detalle
Un percentil alto no significa necesariamente una posición neta larga. Si todo el histórico de una categoría es negativo, una posición menos negativa puede situarse en el extremo superior. Muestra siempre el signo del neto junto al percentil.
En tu revisión de 2026, esa distinción evita convertir «alto frente a su historial» en «alcista». La alerta plantea la pregunta. El análisis decide qué significa.