La IA analiza los datos de posicionamiento COT al ordenar las posiciones por contrato y categoría, calcular cambios y extremos históricos y contrastarlos con precio y contexto macro. El resultado sirve para evaluar concentración y coherencia de una tesis, no para identificar una entrada por sí solo. En 2026, el límite sigue siendo el desfase del informe: describe posiciones declaradas en una fecha anterior, no el mercado en tiempo real.
- La IA analiza el posicionamiento COT comparando posiciones netas, cambios semanales y distribución histórica; no genera certezas sobre el precio.
- La CFTC publica normalmente el viernes posiciones correspondientes al martes: el análisis debe mostrar ambas fechas.
- Un extremo COT describe concentración, no demuestra un giro inminente ni manipulación.
- Econic encaja como segunda opinión multiactivo para traders experimentados, no como asesoramiento financiero regulado.
¿Cómo analiza la IA los datos de posicionamiento COT?
Un análisis útil separa cálculo e interpretación. El cálculo transforma las tablas de la CFTC en medidas comparables; la interpretación explica qué significan y qué no permiten concluir. Para profundizar en la detección de extremos, consulta la guía sobre cómo señalar extremos de posicionamiento cuando se actualiza el COT.
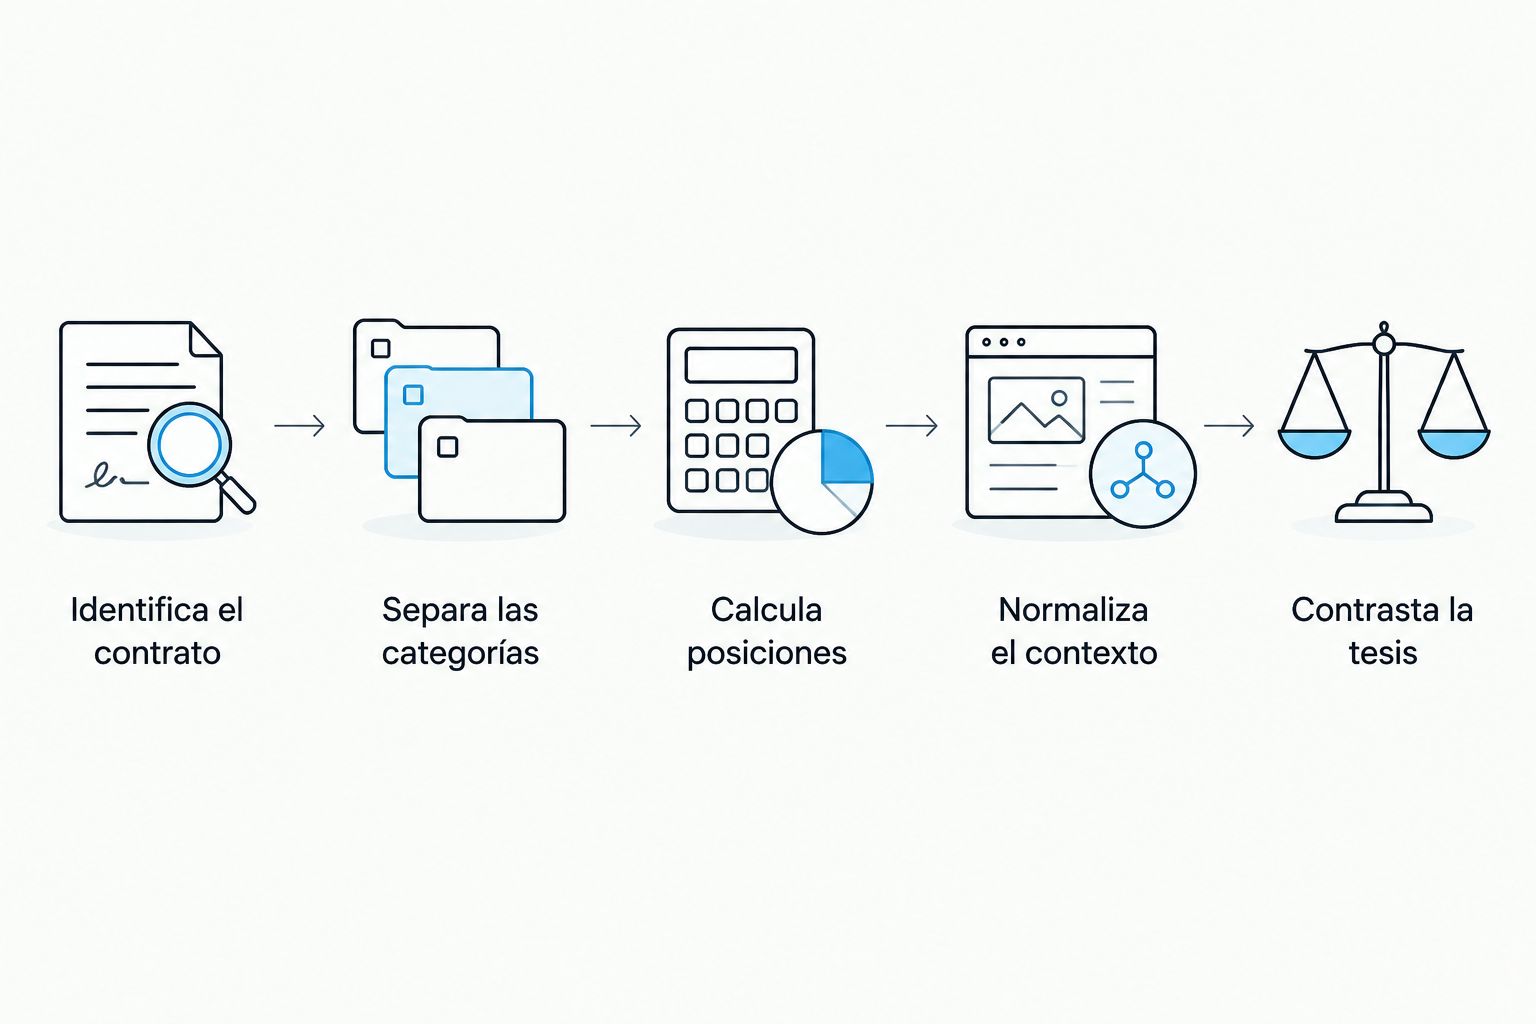
- Identifica el contrato. Comprueba mercado, código de contrato, informe y modalidad. No mezcles futuros con una serie que combina futuros y opciones.
- Separa las categorías. Conserva las clasificaciones del informe elegido. Una posición de gestores de activos no expresa necesariamente la misma necesidad económica que una de fondos apalancados.
- Calcula posiciones y cambios. Obtén largos, cortos, neto y variaciones frente al informe anterior. Mantén separados el nivel acumulado y el movimiento semanal.
- Normaliza el contexto. Compara el neto con el interés abierto y con su propia distribución histórica. Declara la ventana utilizada.
- Contrasta la tesis. Relaciona posicionamiento, precio y acontecimientos macro con fechas compatibles. Explica las discrepancias sin convertirlas automáticamente en señales.
El modelo debe explicar una medida verificable, no sustituirla por una narrativa convincente. Una respuesta que habla de compradores institucionales sin identificar categoría, contrato y fecha resulta insuficiente. El lenguaje financiero no corrige una tabla mal interpretada.
Por qué importa separar posicionamiento y señal
El COT muestra posiciones agregadas declaradas, no las razones de cada participante. Una posición corta puede responder a una cobertura, una exposición relativa o una apuesta direccional. El informe no permite reconstruir esas motivaciones individuales.
La distinción importa cuando buscas una segunda opinión. Si el precio sube mientras una categoría reduce largos, existe una divergencia que merece análisis; no existe, por ese dato aislado, una orden de venta. El posicionamiento aporta contexto sobre quién mantiene exposición, no una garantía sobre el siguiente movimiento.
En una lectura de 2026, exige que la conclusión conserve las fechas del dato original. Añadir un titular reciente a posiciones anteriores no convierte todo el análisis en información actual. Solo añade una nueva capa de interpretación.
Qué informe COT corresponde a tu mercado
La elección del informe cambia las categorías disponibles. Antes de comparar series, selecciona una clasificación consistente con el mercado y la pregunta que quieres responder. No existe una categoría universal de dinero inteligente que sustituya esta elección.
| Informe de la CFTC | Categorías principales | Más útil para | Ventaja | Límite |
|---|---|---|---|---|
| Legacy | Commercial, non-commercial y non-reportable | Una lectura con clasificación amplia | Separa grandes grupos de participantes | Agrupa actividades económicas diferentes |
| Traders in Financial Futures, TFF | Dealer/intermediary, asset manager/institutional, leveraged funds, other reportables y non-reportables | Analizar categorías en futuros financieros | Distingue gestores de activos y fondos apalancados | La categoría no revela la estrategia individual |
| Disaggregated | Producer/merchant/processor/user, swap dealers, managed money, other reportables y non-reportables | Examinar participantes en mercados de materias primas | Distingue participantes comerciales, intermediarios y gestores | No debe trasladarse sin más a un futuro financiero |
Fuente de las clasificaciones: documentación pública de Commitments of Traders de la CFTC. El alcance es el mercado de futuros y opciones cubierto por esos informes; no todas las posiciones existentes en el activo subyacente. Para un proceso de análisis en 2026, comprueba también el código del contrato en cada descarga.
Cada familia ofrece versiones de futuros únicamente y de futuros y opciones combinados. La segunda incorpora posiciones de opciones sobre una base equivalente a futuros. No unas ambas modalidades en una misma serie sin declarar y justificar la transformación.
Qué calcula la IA y qué significa cada medida
La parte aritmética debe ser reproducible fuera del modelo. Una hoja de cálculo o un script determinista permite comprobar los resultados; el modelo interpreta después las relaciones y redacta escenarios. Separar ambas funciones facilita detectar errores.
Posición neta: largos menos cortos
El neto resume el balance direccional de una categoría en un contrato. No muestra toda su estructura: un mismo neto puede proceder de combinaciones distintas de largos y cortos. Conserva ambos componentes junto al resultado.
Cuando el neto aumenta, comprueba si subieron los largos, bajaron los cortos o sucedieron ambas cosas. Las tres situaciones modifican el balance, pero describen movimientos distintos dentro de la categoría. El resumen debe explicitar esa diferencia.
Cambio semanal: nivel no es movimiento
La variación semanal compara posiciones declaradas entre fechas de corte. No equivale a volumen negociado ni identifica las transacciones individuales que ocurrieron durante el intervalo. Llamarla flujo comprador sin esa precisión confunde existencias con actividad.
Un grupo puede conservar un neto largo mientras reduce exposición. Ambas afirmaciones son compatibles. Una lectura útil distingue entre estar largo y aumentar largos, en lugar de comprimirlo todo en una etiqueta alcista.
Percentil histórico: extremo respecto a qué
El percentil sitúa la observación dentro de una ventana histórica definida. Sin esa ventana, la palabra extremo queda incompleta. Un resultado depende del historial utilizado, del tratamiento de empates y de la continuidad de la serie.
Comparar contra toda la historia disponible y contra un periodo reciente responde a preguntas diferentes. Ninguna ventana demuestra por sí sola que una posición deba revertir. El extremo mide rareza relativa, no probabilidad automática de giro.
Neto sobre interés abierto: tamaño relativo
Dividir el neto por el interés abierto ayuda a contextualizar la exposición frente al tamaño del mercado. No elimina las diferencias entre contratos ni convierte categorías distintas en participantes equivalentes. Es una normalización, no una explicación completa.
Además, un cociente puede cambiar porque cambia el numerador, el denominador o ambos. El análisis debe mostrar qué componente explica el movimiento antes de atribuirlo a una nueva convicción direccional.
Qué fechas debe mostrar un análisis COT en 2026
La CFTC publica normalmente el COT los viernes a las 15:30, hora del Este de Estados Unidos, con posiciones correspondientes al cierre del martes anterior. En el calendario habitual, hay 3 días entre la fecha de corte y la publicación. Los festivos pueden alterar ese calendario.
La frecuencia habitual es de 1 informe semanal. Ese ritmo resulta útil para estudiar evolución de exposición, pero no describe lo que sucede entre publicaciones. Una interfaz que se actualiza continuamente no convierte la fuente semanal en una fuente intradía.
Para cada conclusión, conserva estos campos:
- Fecha de posiciones: cuándo se observó la exposición declarada.
- Fecha de publicación: cuándo estuvo disponible el informe.
- Fecha del contexto: cuándo se publicó el dato macro o se observó el precio usado.
- Ventana histórica: qué observaciones sustentan la comparación.
- Fuente y serie: CFTC, contrato, categoría y modalidad del informe.
Fuente del horario y la frecuencia: calendario y documentación pública de publicación COT de la CFTC. En 2026, revisa el calendario correspondiente antes de tratar una ausencia de actualización como un error. La fecha de generación del texto no sustituye ninguna de estas fechas.
Por qué varía la interpretación del posicionamiento COT
La interpretación cambia cuando cambia la pregunta o la serie utilizada. Estos factores deben aparecer en el razonamiento, no quedar ocultos detrás de una puntuación:
- Contrato elegido. El informe describe ese contrato; trasladarlo al spot, a otro vencimiento agregado o a otro activo requiere justificar la relación.
- Categoría de participantes. Coberturas comerciales y exposición de gestores responden a funciones distintas. La clasificación condiciona la lectura.
- Modalidad del informe. Futuros únicamente y futuros con opciones combinados no son series intercambiables.
- Ventana histórica. El periodo de comparación determina dónde queda una observación dentro de su distribución.
- Interés abierto. El tamaño del mercado modifica la lectura relativa de una misma exposición neta.
- Secuencia temporal. Un acontecimiento posterior al corte no explica necesariamente las posiciones registradas antes de él.
No resuelvas estas diferencias pidiendo al modelo una respuesta más segura. Pídele que exponga sus supuestos. Una conclusión condicional bien delimitada resulta más útil que una convicción sin serie identificable.
¿Puede la IA anticipar un giro con un extremo COT?
Un extremo COT no demuestra un giro próximo. Describe una posición inusual respecto al historial seleccionado. Puede formar parte de una hipótesis de vulnerabilidad, pero esa hipótesis necesita evidencia adicional.
El análisis debe distinguir persistencia de saturación y reconocer cuándo los datos no permiten separarlas. Contrasta la evolución del precio, los cambios de exposición y el contexto macro sin asignar una probabilidad que no proceda de una evaluación documentada.
¿Sirve el COT para analizar el mercado intradía?
El COT ofrece contexto semanal, no posicionamiento intradía. Su desfase impide tratarlo como una fotografía del mercado durante una sesión actual. Utilizarlo como filtro contextual no equivale a utilizarlo como disparador de ejecución.
En 2026, la pregunta práctica sigue siendo temporal: ¿tu hipótesis depende de una exposición mantenida durante semanas o de lo ocurrido después del último corte? Para la segunda, el COT por sí solo no responde.
¿Un cambio de posición demuestra manipulación?
Un cambio de posición no demuestra manipulación. El COT agrega exposiciones por categorías y no proporciona por sí solo la secuencia de órdenes, intención ni identidad necesaria para sostener esa acusación.
El modelo puede señalar anomalías para investigarlas. No debe convertir concentración, divergencia o una variación llamativa en una conclusión jurídica. La explicación tiene que conservar esa frontera.
Dónde encaja Econic en este análisis
Econic encaja como segunda opinión multiactivo para traders experimentados. Su plataforma de análisis reúne cuatro agentes especializados, desarrollados con economistas y traders, para ofrecer perspectivas macro, fundamentales, de sentimiento y posicionamiento en FX, acciones, índices y cripto.
La ventaja relevante es reunir esas perspectivas para contrastar una tesis. El límite es claro: esa descripción no acredita una metodología COT concreta, una frecuencia de actualización ni capacidad predictiva. Utiliza Econic como capa de análisis, no como asesoramiento financiero regulado ni como sustituto de verificar la fuente.
FAQ
¿Cómo analiza la IA los datos de posicionamiento COT?
La IA organiza las posiciones por contrato y categoría, calcula netos y cambios y compara el resultado con su historial. Después puede contrastarlo con precio y contexto macro, manteniendo visibles fuentes, fechas y limitaciones.
¿Cuándo publica la CFTC el informe COT?
La CFTC publica normalmente el COT los viernes a las 15:30, hora del Este de Estados Unidos, con posiciones del martes anterior. Los festivos pueden modificar el calendario habitual.
¿Cuánto retraso tiene el COT cuando se publica?
El COT tiene normalmente 3 días entre la fecha de posiciones del martes y la publicación del viernes. Después de publicarse, esas posiciones siguen sin describir los cambios posteriores al corte.
¿Es mejor usar posiciones netas o cambios semanales?
Las posiciones netas y los cambios semanales responden a preguntas distintas y deben leerse juntos. El neto muestra el balance acumulado; el cambio muestra cómo varió entre informes, sin equivaler al volumen negociado.
¿Un percentil extremo del COT significa que el precio va a girar?
Un percentil extremo del COT no demuestra que el precio vaya a girar. Solo sitúa la posición dentro de una distribución histórica cuya ventana y método deben declararse.
¿Puede un modelo de lenguaje analizar el COT sin una base de datos?
Un modelo puede explicar el método COT, pero necesita datos identificables para analizar una observación concreta. Una respuesta sin contrato, categoría, fecha y fuente no permite comprobar sus conclusiones.
¿Econic sustituye mi análisis del COT?
Econic es una segunda opinión de análisis multiactivo, no un sustituto de comprobar el COT original. Está dirigido a traders e inversores experimentados y no constituye asesoramiento financiero regulado.
Una última cosa
Pide la mejor objeción a tu tesis, no otra confirmación. Si interpretas un aumento del neto como nueva demanda, exige que el análisis compruebe primero si se explica por cierre de cortos. Si detectas un extremo, pide que muestre cuánto depende de la ventana elegida.
Esa disciplina aporta más que una etiqueta alcista o bajista. El dato útil no es el que suena decidido, sino el que conserva su significado cuando revisas la serie original.